2022年一季度保险资管另类产品市场分析 挑战与转型中的资产配置新逻辑
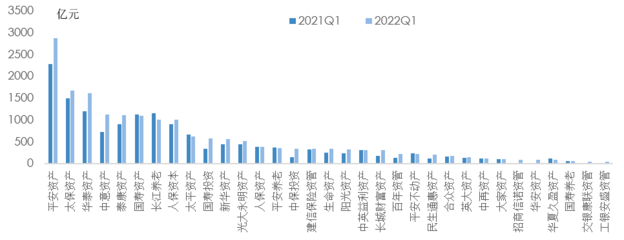
2022年一季度,国内资本市场经历了地缘政治冲突、疫情反复与宏观经济预期转弱的多重考验,保险资金运用面临收益与风险平衡的严峻挑战。作为连接实体经济与长期资金的重要工具,保险资管另类产品(主要指债权投资计划、股权投资计划、资产支持计划等)在一季度呈现出规模收缩、结构分化与模式创新的阶段性特征。本文基于人保资产凌秀丽团队的公开研究成果,结合市场数据,对一季度另类产品市场进行系统梳理与分析。
一、市场总体概况:新增规模放缓,存量管理精细化
一季度,保险资管机构登记(注册)的另类产品规模同比有所下降,但存量产品的管理和存量资产的盘活成为行业关注重点。债权投资计划依旧占据绝对主导地位,底层资产集中于交通、能源、市政等基础设施领域,反映出保险资金对长久期、稳定现金流资产的刚性配置需求。与此股权投资计划和资产支持计划占比小幅提升,但体量仍较小,市场尚处于培育期。值得注意的是,受信用风险事件及部分行业景气度下行影响,另类产品的风险筛查标准显著收紧,管理机构对交易对手资质、增信措施的有效性验证趋于严格。
二、债权投资计划:规模压降与结构优化并行
作为另类产品的“压舱石”,债权投资计划一季度新增登记规模同比回落。从投向看,交通类(如高速公路、轨道交通)和市政环保类项目仍是主力,但房地产相关项目占比持续下降,符合监管引导与行业风险偏好收缩的趋势。收益率方面,在宽货币环境下,优质项目的议价能力增强,产品预期收益率中枢小幅下行,但AAA级主体项目的利差保护仍被市场认可。凌秀丽指出,头部保险资管机构正通过“投行化”思维深化另类业务,即从单纯的资金提供者转向综合金融方案设计者,例如参与基础设施REITs的Pre-REITs投资、存量资产并购重组等,力图在低利率与优质资产稀缺的矛盾中开辟新路径。
三、股权投资计划与资产支持计划:创新与规范同频
股权投资计划第一季度整体平稳,聚焦于“双碳”目标下的新能源、新型基础设施以及国企混改等领域。部分产品通过夹层投资、优先股等结构化设计平衡风险与收益,但退出渠道(尤其是IPO退出)的不确定性增加,促使管理机构更看重期间分红与回购条款的设计。资产支持计划方面,小微贷款、供应链金融、住房租赁等基础资产类型表现活跃,保险资管机构在ABS领域的主动管理能力逐步提升,但二级市场流动性不足、发起机构集中度高等问题仍待破解。
四、风险因素与配置建议
一季度另类产品市场主要面临三方面风险:一是信用分层加剧,部分弱资质交易主体再融资压力上升,需警惕估值波动向产品净值的传导;二是规则体系持续完善,监管对底层资产穿透、信息披露透明度的要求提升,对管理机构的工作质效提出更高要求;三是优质资产竞争激烈,在银行理财、公募REITs等资金端的挤压下,保险资管产品需通过差异化定位取胜。凌秀丽团队建议,下一阶段保险机构应强化负债驱动型投资(LDI)逻辑,通过长久期另类资产匹配负债成本,同时探索绿色金融、保障性租赁住房等政策友好型领域的布局,并借助金融科技提升投后管理的实时性与有效性。
2022年一季度是保险资管另类产品从“规模扩张”转向“质量生存”的关键观察窗口。在市场波动与监管趋严的双重驱动下,行业正加速从单一融资工具提供者向综合解决方案服务商转型。另类产品的核心竞争力将更多体现在资产挖掘能力、风险定价能力与投后赋能能力的复合比拼上,这对保险资管机构的专业化、精细化运营提出了更高要求。
如若转载,请注明出处:http://www.youlingvc.com/product/55.html
更新时间:2026-11-19 11:13:20